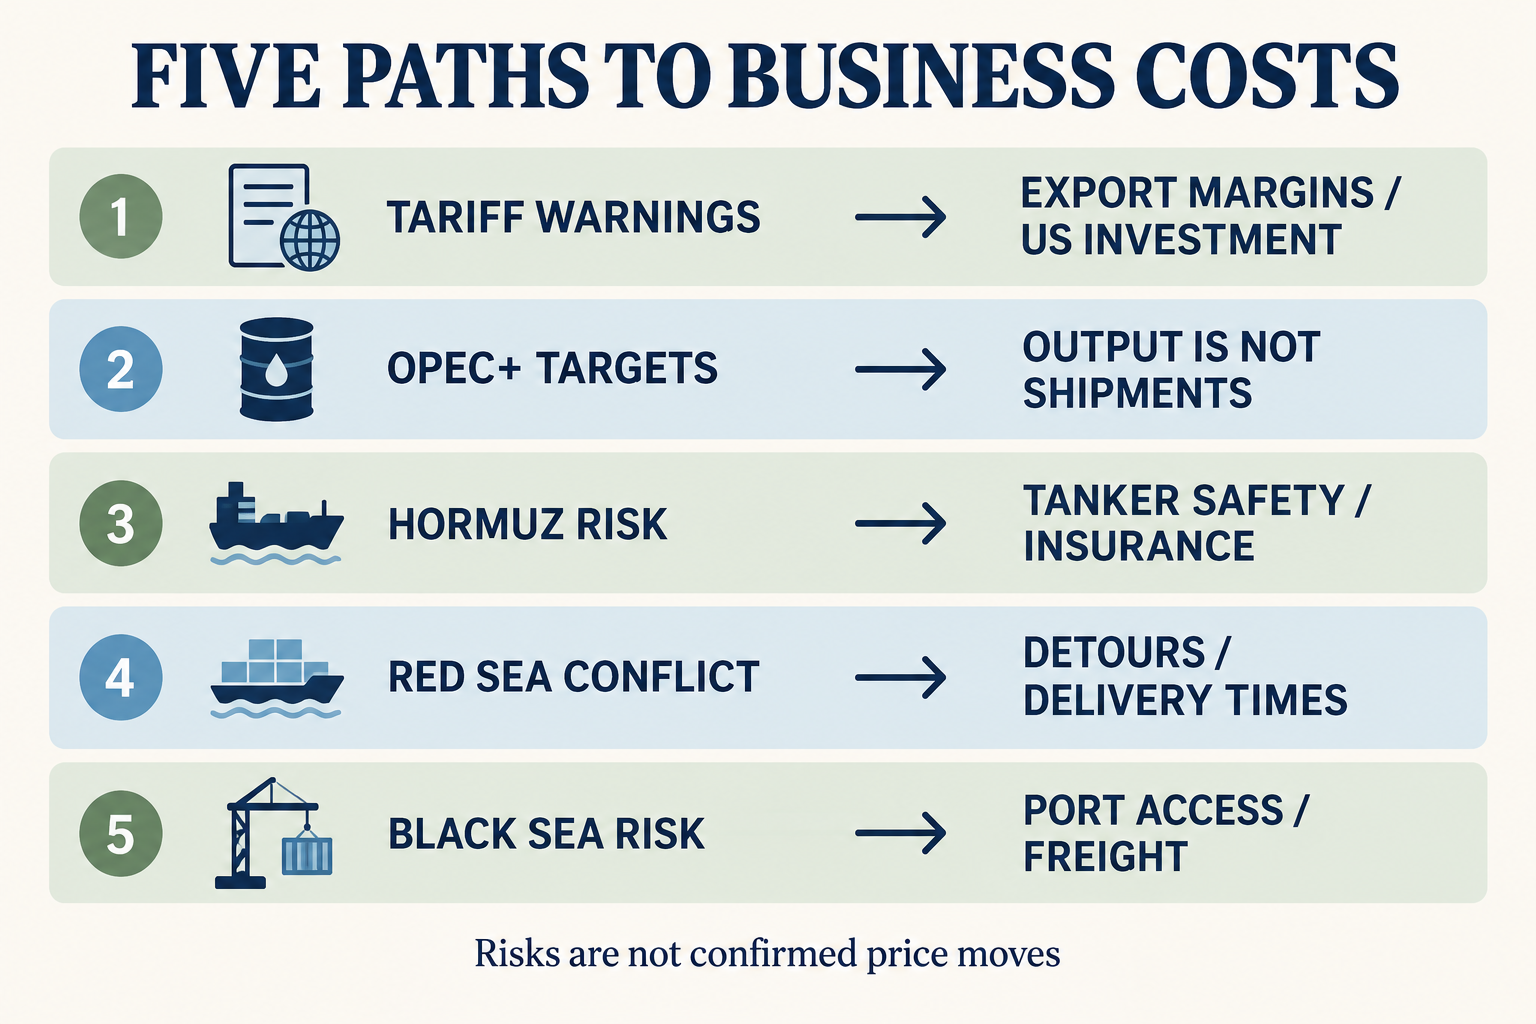
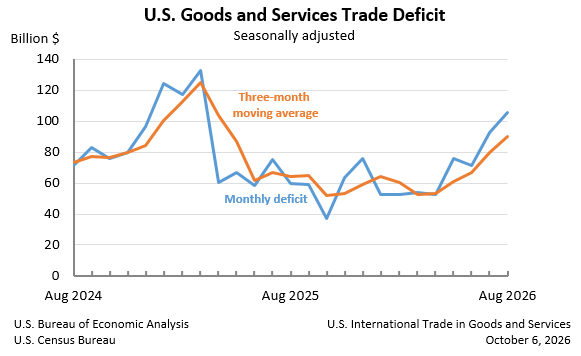
안녕하세요. 민들레입니다. 연료가 풀린다는 발표가 실제 가격 안정으로 이어질까요? 한국시간 2026년 10월 17일 기준, 16~17일 발행 뉴스 5개에서 발표와 실행 사이를 살펴봅니다.
공급을 늘리려는 결정과 줄이는 충돌
1. 트럼프 대러 제재 유예
미국 16일 행정명령을 다룬 한국시간 17일 Reuters는 신규 대러 제재·관세 적용 유예를 전했습니다. 백악관 원문은 기존 행정명령상 제재는 유지한다고 명시합니다. 트럼프 유가 대응이 거래 부담을 낮출 여지는 있지만 전면 해제는 아니며 후속 집행이 변수입니다.
2. 러시아 정유시설 타격 재개
16일 르몽드는 젤렌스키가 현지 15일 공격 재개를 발표했다고 보도했습니다. 미국 요청에 따른 중단 뒤 나온 결정입니다. 정제능력이 줄면 원유가 있어도 경유는 부족해질 수 있습니다. 재개 발표를 실제 생산손실 규모로 읽어서는 안 됩니다.
3. IEA 경유 방출
16일 Reuters는 전날 IEA가 경유 2천만 배럴 이상 방출에 합의했다고 전했습니다. IEA 성명상 3월 공동조치 잔여분의 조기 공급입니다. 물류비 완화에 도움이 되겠지만 전량 추가 물량은 아닙니다. 도착 시점과 호르무즈 원유 운송 위험을 함께 봐야 합니다.
비용 지원과 주택 공급은 언제 체감할까
4. EU 에너지 대책
16일 르몽드는 정상회의의 에너지 대응 이견을 짚었습니다. EU 발표는 취약 산업 지원 연장 구상을 환영하고 추가 단기대책 검토를 요청했습니다. 제조업 부담이 줄면 한국 수출 수요에도 도움이 되겠지만, 지원 규모·시행일은 확정되지 않았습니다.
5. 수도권 착공 전망
16일 정부 브리핑은 올해 수도권 착공을 21만8천~23만5천 호로 전망했습니다. 목표 26만8천 호와 구분해야 합니다. 공사는 건자재 수요로 이어지지만 입주까지 시차가 있습니다. 자금 조달·인허가가 남아 있어 전망을 공급 실적으로 계산하면 안 됩니다.
민들레의 생각
제 해석입니다. 공급이 제때 도착하면 비용 압박이 줄겠지만 공격·사업 지연은 반대 방향입니다. 풀뿌리 님들, 발표량보다 실제 인도량과 착공 실적을 보세요. 정보와 개인 분석이며 투자 판단은 각자의 몫입니다.